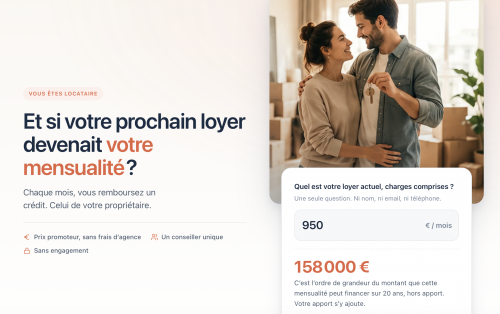
Quand on est locataire et qu'on prépare son premier achat, on part presque toujours d'un chiffre : le loyer actuel. « Je paie 1 000 € par mois, je devrais pouvoir rembourser une mensualité équivalente. » Le raisonnement est sain, et c'est précisément le point de départ de notre page pour devenir propriétaire dans le neuf, où l'on découvre en quelques secondes ce que son loyer actuel pourrait financer. Mais il laisse de côté tout ce qui ne figure ni dans le prix affiché ni dans la mensualité : frais de notaire, garantie du prêt, intérêts pendant la construction, déménagement, équipements, assurances, charges, taxe foncière. Ces postes ne sont pas des pièges ; ils sont simplement rarement présentés au même endroit.
Ce guide fait le travail à la place du futur propriétaire : il liste les quatorze dépenses à prévoir en plus du prix du logement, les chiffre sur un exemple, explique à quel moment elles tombent dans le calendrier d'un achat en VEFA, et indique comment les financer. Les simulations reposent sur les hypothèses communes à tous nos contenus : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 % et frais de notaire du neuf estimés à 2,5 %. Il s'agit d'ordres de grandeur pédagogiques, pas d'une offre de prêt.
Ce qu'il faut retenir avant de lire la suite
- Le prix du logement n'est que la partie visible du budget : comptez aussi les frais de notaire, la garantie, l'assurance, les frais de dossier, l'installation et la première année de charges.
- Dans le neuf en VEFA, le crédit est débloqué au fil du chantier : vous payez des intérêts intercalaires avant d'avoir les clés, souvent en continuant à payer votre loyer.
- Les frais de notaire du neuf, estimés à 2,5 % du prix, sont nettement plus bas que dans l'ancien.
- Les aides (PTZ, prêts complémentaires, TVA réduite sous conditions, aides locales) se vérifient commune par commune : aucune n'est automatique.
- Un budget complet rassure la banque : il montre que vous avez anticipé le coût réel de la propriété.
Étape 1 : partir de votre loyer, puis corriger
Ce que votre loyer peut financer
Le calcul de départ est mécanique. À taux fixe, la mensualité totale (crédit plus assurance) détermine le capital que vous pouvez emprunter. Avec nos hypothèses (20 ans, 3,3 % hors assurance, 0,34 % d'assurance), voici le capital financé correspondant à plusieurs niveaux de mensualité.
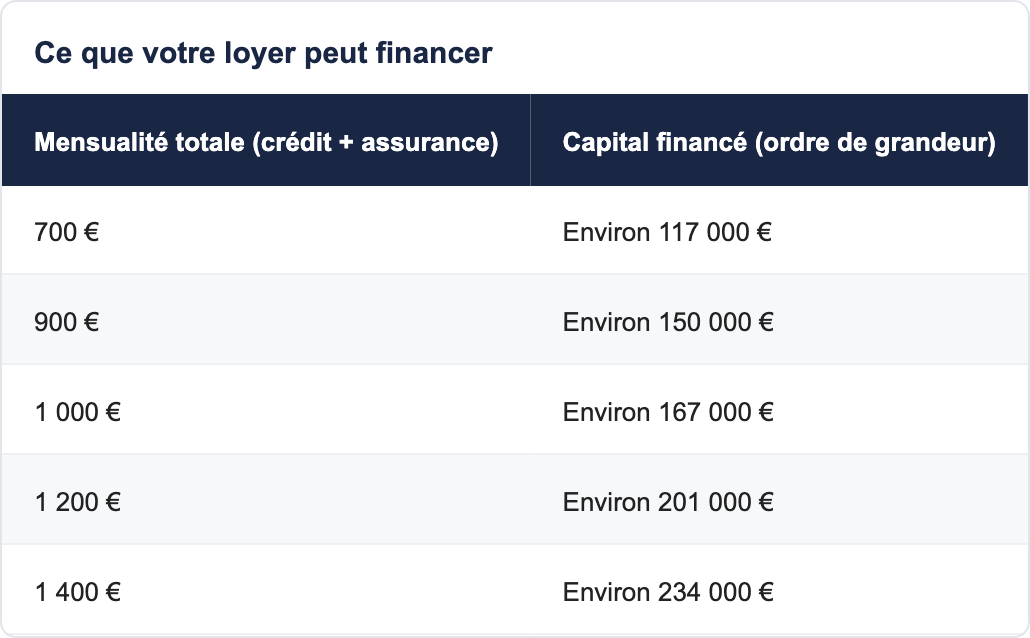
Ce capital finance le prix du logement et les frais de notaire, diminués de votre apport. Il ne finance pas tout le reste. C'est là que commence le travail de budget.
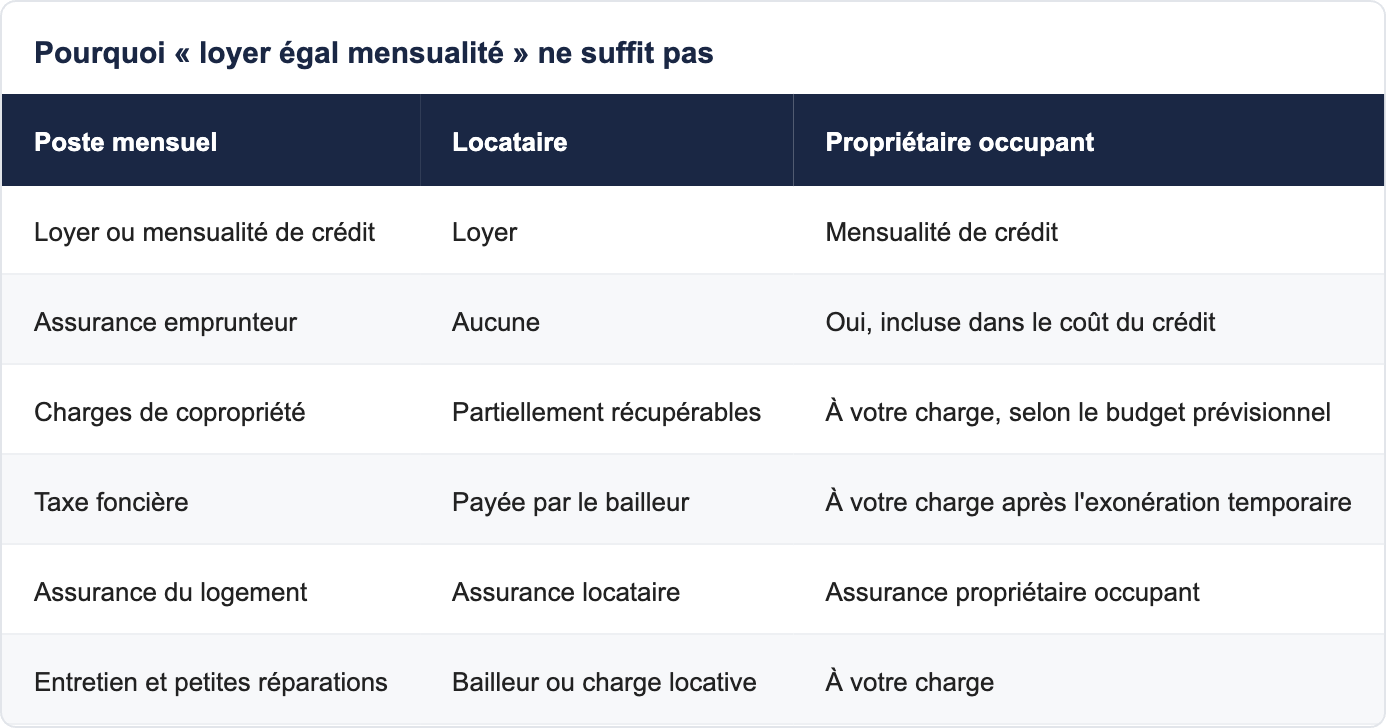
Pourquoi « loyer égal mensualité » ne suffit pas
Le locataire paie un loyer qui inclut déjà, pour le bailleur, la taxe foncière, l'entretien de la structure et la gestion. Le propriétaire occupant les assume lui-même. Un budget réaliste compare donc le loyer actuel non pas à la mensualité seule, mais à la mensualité majorée des charges de copropriété, de la taxe foncière à terme, de l'assurance du logement et d'une provision d'entretien.
Étape 2 : les 14 dépenses hors prix, une par une
Voici la liste complète. Les montants non chiffrés dépendent de votre situation et de l'établissement prêteur ; nous ne les inventons pas, nous indiquons comment les obtenir.
Dépense 1 : l'apport personnel
L'apport n'est pas une dépense au sens strict, mais c'est la première somme à sortir. Beaucoup de banques demandent qu'il couvre au moins les frais de notaire et de garantie ; dans notre exemple, nous retenons 10 % du prix. Si vous le constituez à partir de plusieurs sources (épargne, don familial, épargne salariale), organisez-le en amont : certains financements exigent qu'il soit disponible à la signature.
Dépense 2 : les frais de notaire du neuf
Dans le neuf, les frais de notaire sont estimés à environ 2,5 % du prix, contre une proportion bien plus élevée dans l'ancien. Sur un logement à 250 000 €, cela représente environ 6 250 €. C'est l'un des principaux avantages budgétaires de l'achat neuf, et il se cumule avec la performance énergétique et les garanties constructeur.
Dépense 3 : le dépôt de garantie à la réservation
À la signature du contrat de réservation, un dépôt de garantie est versé. Il est plafonné par la loi selon le délai de livraison : de l'ordre de 5 % du prix si la livraison est prévue dans l'année, de 2 % si elle intervient entre un et deux ans, et nul au-delà. Ces sommes ne sont pas une dépense supplémentaire : elles viennent en déduction du prix, mais elles doivent être disponibles dès la réservation.
Dépense 4 : les frais de dossier bancaire
La banque facture souvent des frais de dossier. Leur montant est variable et négociable. Demandez-les dès la première simulation et comparez les offres sur le coût total du crédit, pas seulement sur le taux.
Dépense 5 : la garantie du prêt
Le prêt est garanti par une caution, une hypothèque ou un privilège de prêteur de deniers. Selon le mécanisme et l'établissement, le coût se compte généralement en pourcentage du capital emprunté, avec une partie parfois restituable. Faites-vous remettre le détail par écrit.
Dépense 6 : l'assurance emprunteur
Notre hypothèse est de 0,34 % du capital emprunté, par an. Sur un capital de 231 000 €, cela représente environ 66 € par mois. Ce taux dépend de l'âge, de la santé, de la profession et de la couverture choisie, et il peut être comparé : la délégation d'assurance est possible.
Dépense 7 : les honoraires de courtage, si vous en utilisez un
Un courtier peut négocier le taux et les conditions. Ses honoraires, lorsqu'ils existent, sont à intégrer au budget. Nous recommandons de demander ce qu'ils couvrent et dans quel cas ils sont dus avant de signer un mandat.
Dépense 8 : les intérêts intercalaires pendant la construction
En VEFA, la banque débloque les fonds au fur et à mesure des appels de fonds du promoteur. Pendant cette période, vous remboursez uniquement les intérêts sur les sommes déjà débloquées. Plus le chantier avance, plus ces intérêts augmentent. Ils ne sont pas nuls, et ils s'ajoutent à votre loyer tant que vous n'avez pas les clés.
Dépense 9 : le loyer qui continue de courir
Tant que le logement n'est pas livré, vous restez locataire. Le calendrier de votre préavis et de votre achèvement mérite d'être aligné : un préavis trop long ou trop court coûte quelques semaines de loyer ou de logement provisoire. C'est un sujet à traiter dès la signature, avec votre conseiller.
Dépense 10 : le déménagement et les frais d'installation
Camion, aide, cartons, remise en état de l'ancien logement, ouverture de compteurs : une ligne à prévoir, chiffrée par des devis réels plutôt que par une moyenne.
Dépense 11 : les équipements et l'aménagement
Selon les programmes, la cuisine est équipée ou non, les rangements peuvent être à prévoir, et les luminaires et revêtements de sols sont parfois en option. Dans un logement neuf, on achète rarement « clés en main » au sens strict. Demandez la notice descriptive et la liste des prestations incluses.
Dépense 12 : l'assurance du logement
L'assurance propriétaire occupant est obligatoire en copropriété pour la responsabilité civile. Comparez les devis avant la livraison, car elle doit être en place dès la remise des clés.
Dépense 13 : les charges de copropriété
Le budget prévisionnel de la copropriété est communiqué avant la vente. Il prévoit les charges courantes (entretien, ascenseur, chauffage collectif éventuel, syndic) et une provision pour travaux. Demandez-le, lisez-le, et rapportez-le à la surface de votre lot.
Dépense 14 : la taxe foncière, après l'exonération
Un logement neuf bénéficie en principe d'une exonération de deux ans, à partir du 1er janvier suivant son achèvement. Elle n'est pas définitive : la première taxe foncière arrive ensuite. La meilleure parade est de provisionner chaque mois l'équivalent d'un douzième de la facture à venir.
Étape 3 : chiffrer un exemple complet, étape par étape
Prenons un appartement neuf à 250 000 €, acheté avec 25 000 € d'apport (10 %).
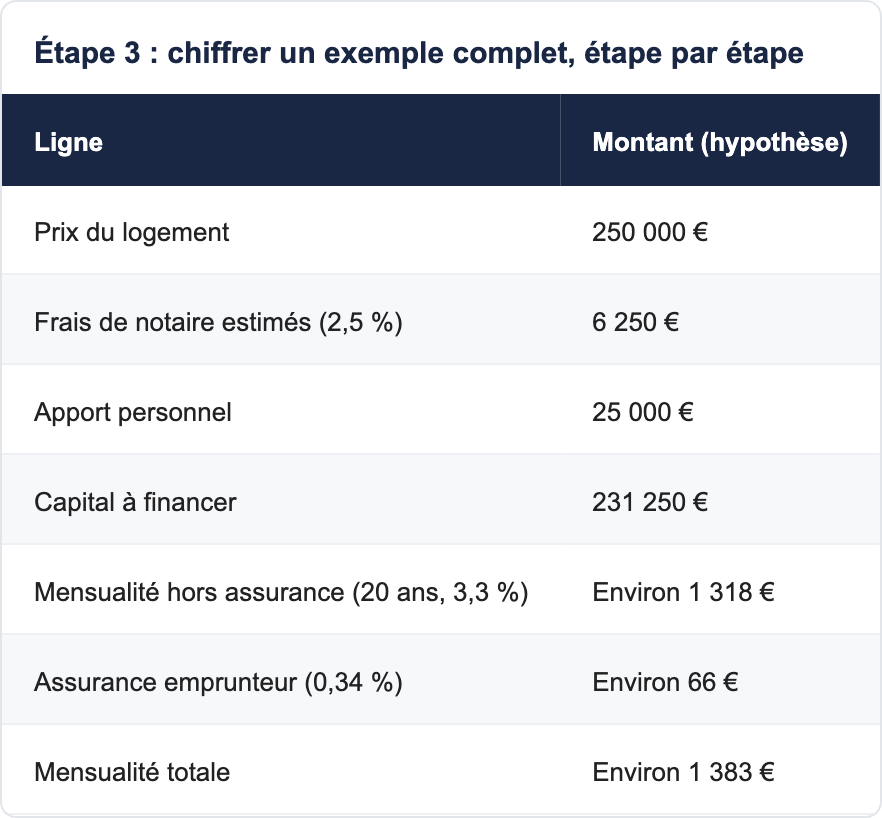
À ce montant s'ajoutent, selon les cas, les frais de dossier, la garantie, le déménagement et l'aménagement, que votre conseiller et votre banque vous aident à chiffrer. Le point important est qu'une mensualité de 1 383 € ne correspond pas à un loyer de 1 000 € ni de 1 383 € : l'écart, c'est la charge réelle de la propriété.
Étape 4 : comprendre le calendrier d'une VEFA et ses appels de fonds
Les paliers de paiement
La loi encadre les appels de fonds dans une vente en l'état futur d'achèvement. Le prix est versé par paliers cumulés : jusqu'à 35 % à l'achèvement des fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement, le solde à la mise à disposition du logement. Chaque palier déclenche un déblocage de votre prêt et donc un niveau d'intérêts intercalaires plus élevé.
L'effet sur votre trésorerie
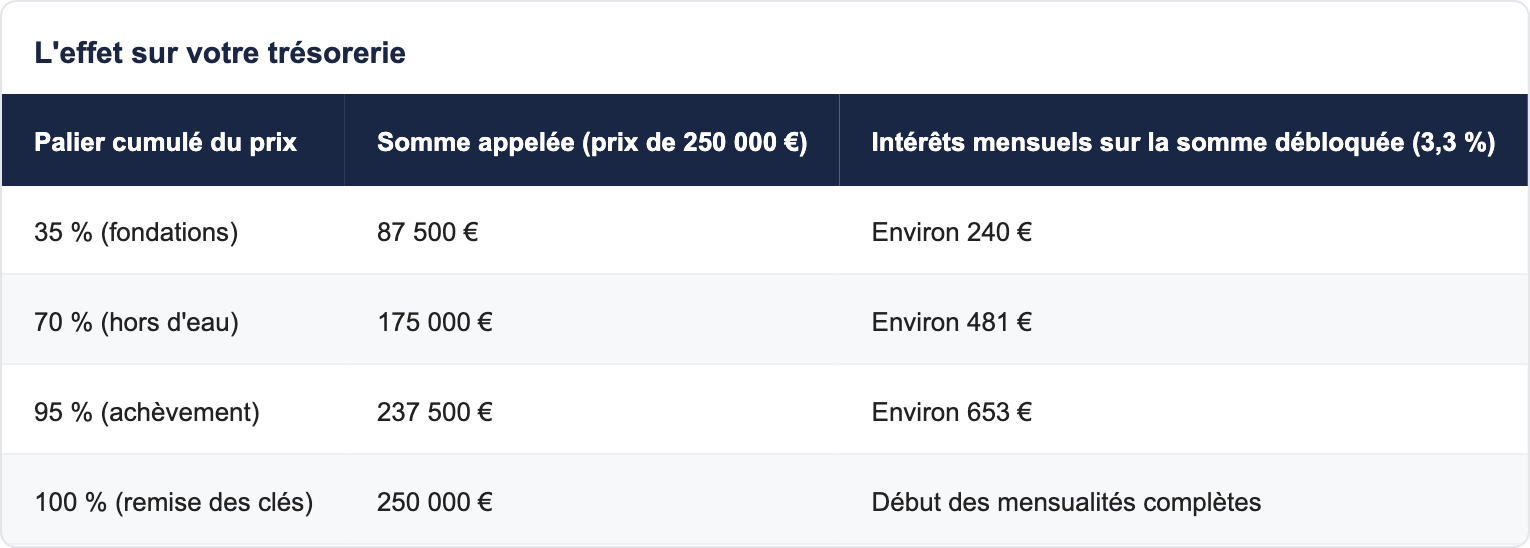
Ces chiffres sont indicatifs et supposent, pour simplifier, que les sommes appelées sont intégralement financées ; en réalité, l'apport est mobilisé en premier. Retenez l'ordre de grandeur : plusieurs centaines d'euros par mois d'intérêts, qui s'ajoutent au loyer en cours, dans les derniers mois du chantier.
Étape 5 : financer ces dépenses, les leviers à vérifier
Plusieurs aides existent pour financer un premier achat ou alléger son coût. Nous les citons sans promettre qu'elles s'appliquent à votre cas : leur éligibilité dépend de la commune, des revenus, de la composition du foyer et du programme.
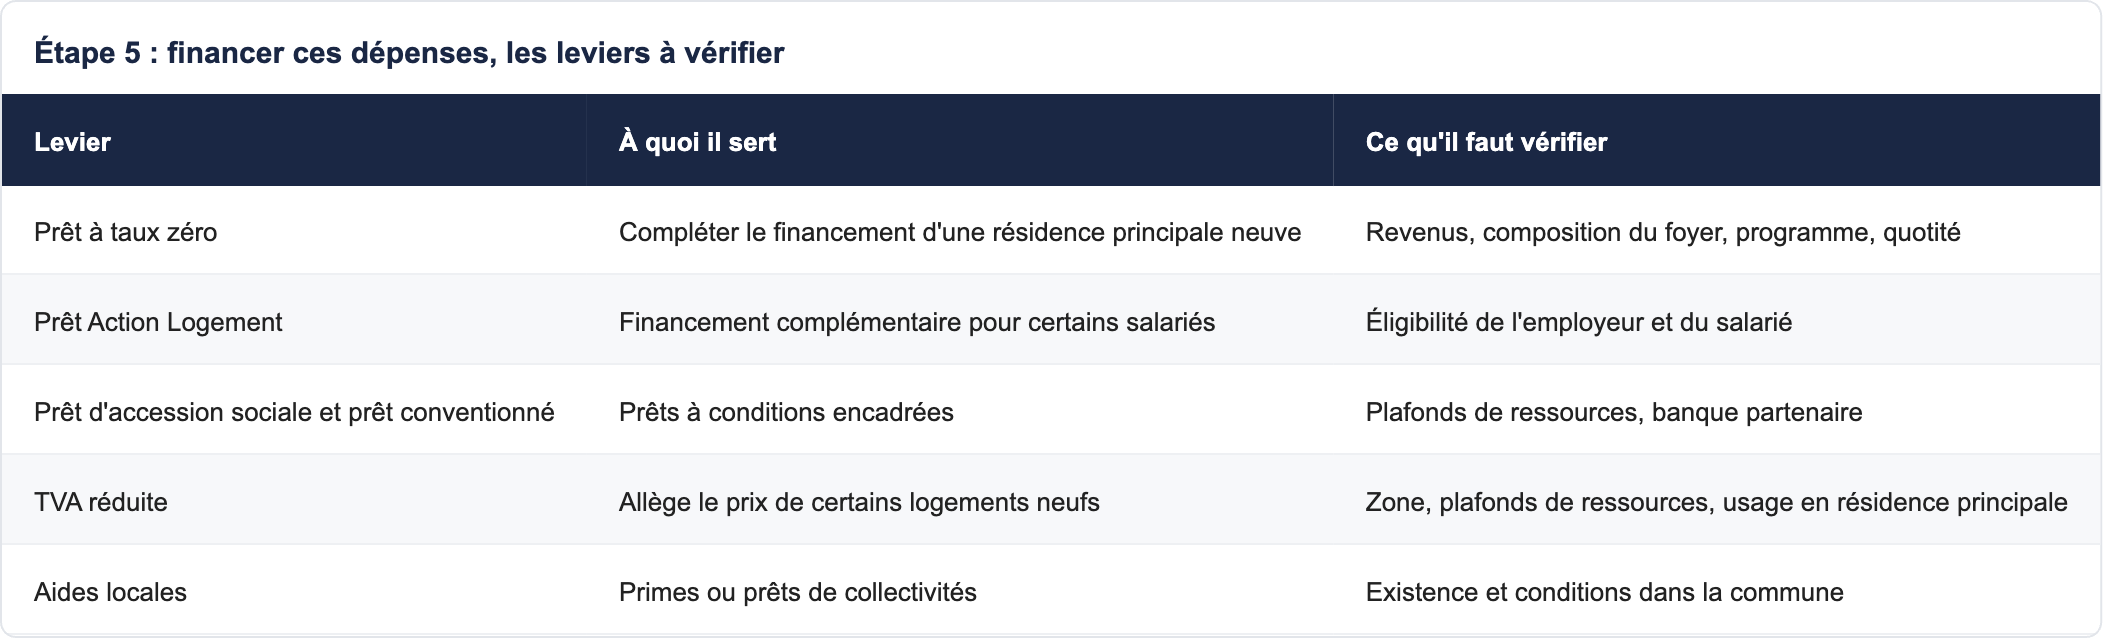
Le prêt à taux zéro 2026 est ouvert dans toutes les zones depuis avril 2025 pour l'achat d'un logement neuf en résidence principale. Pour la TVA réduite dans le neuf, les conditions se vérifient programme par programme. Chaque dispositif est contrôlé commune par commune par votre conseiller.
Étape 6 : exemples de programmes pour passer de la théorie à la sélection
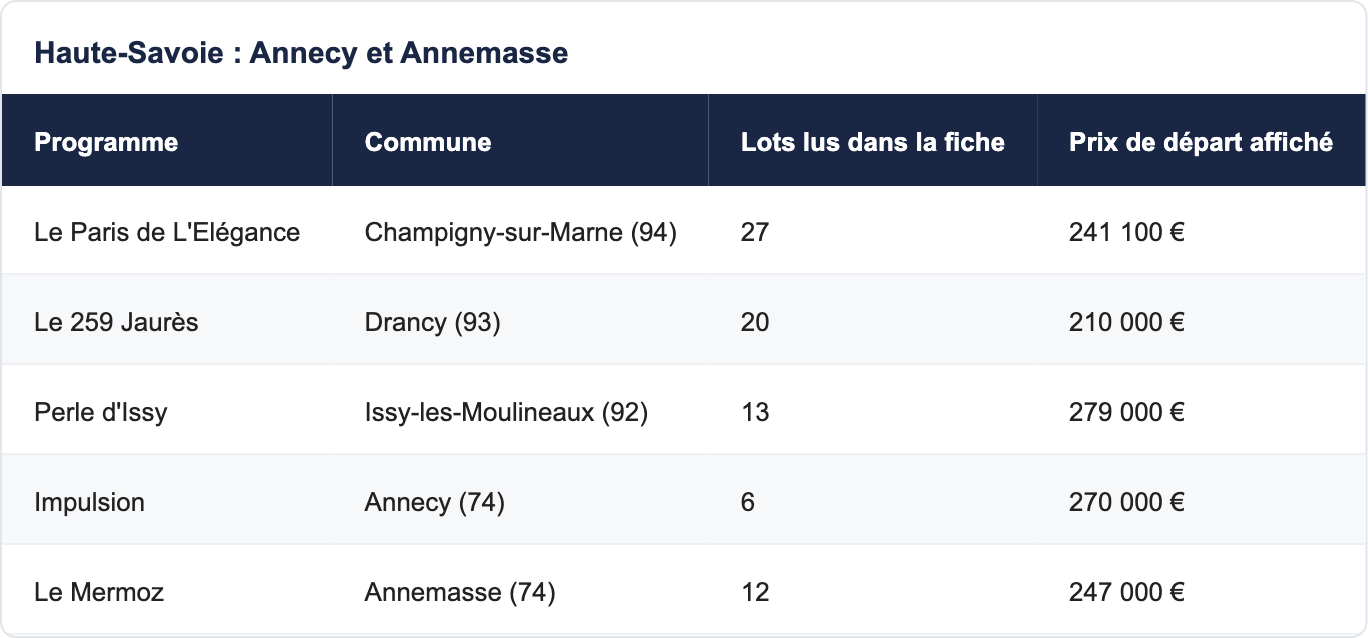
Pour chiffrer un budget, il faut un prix. Voici quelques programmes issus de nos fiches publiques, avec le nombre de lots et le prix de départ lus dans la fiche à la date de rédaction. Ils servent d'illustration ; chaque dossier doit être étudié avec son propre financement.
Val-de-Marne : Champigny-sur-Marne
La commune de Champigny-sur-Marne propose notamment Le Paris de L'Elégance, avec 27 lots disponibles à partir de 241 100 €. Le département du Val-de-Marne concentre un grand nombre d'opérations.
Seine-Saint-Denis : Drancy
À Drancy, le programme Le 259 Jaurès affichait 20 lots à partir de 210 000 €. La page de la Seine-Saint-Denis permet de comparer les communes voisines.
Hauts-de-Seine : Issy-les-Moulineaux
À Issy-les-Moulineaux, Perle d'Issy annonçait 13 lots à partir de 279 000 €. Les budgets d'entrée y sont plus élevés : raison de plus de chiffrer chaque poste.
Haute-Savoie : Annecy et Annemasse
En Haute-Savoie, à Annecy, le programme Impulsion affichait 6 lots à partir de 270 000 € ; à Annemasse, Le Mermoz comptait 12 lots à partir de 247 000 €.
Étape 7 : ce que la banque regardera dans votre budget
Un établissement prêteur analyse la stabilité de vos revenus, votre taux d'endettement, votre apport et votre « reste à vivre », c'est-à-dire ce qu'il vous reste après le paiement des charges. Présenter un dossier qui inclut les dépenses de propriété (copropriété, taxe foncière à terme, assurance) montre que vous avez anticipé. C'est souvent ce qui distingue un dossier solide d'un dossier fragile.
Pour compléter votre préparation, notre hub conseil investissement immobilier regroupe des guides sur le financement, et le hub lois et fiscalité détaille les dispositifs en vigueur.
Étape 8 : après la livraison, les garanties qui protègent votre budget
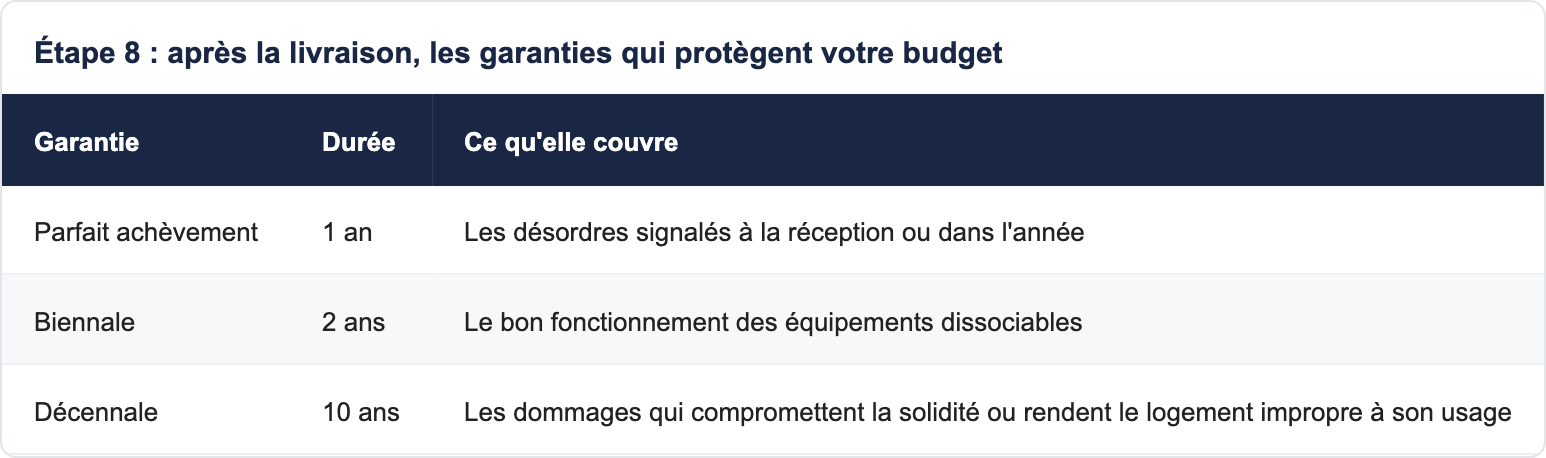
Ces garanties courent à partir de la réception. Elles limitent le risque de dépense imprévue de réparation durant les premières années, ce qui est précieux pour un budget de primo-accédant. La conformité à la RE2020 et un bon DPE réduisent par ailleurs la facture d'énergie par rapport à un logement ancien mal isolé, dans des proportions qui dépendent du logement et de vos usages.
Étape 9 : la check-list du budget complet
- Calculez votre mensualité cible à partir de votre loyer, puis ajoutez les charges de propriété.
- Listez les 14 dépenses hors prix et chiffrez celles qui sont connues par des devis.
- Prévoyez le surcoût des intérêts intercalaires jusqu'à la remise des clés.
- Alignez votre préavis avec le calendrier de livraison.
- Vérifiez les aides commune par commune.
- Gardez une réserve équivalente à quelques mois de charges après l'emménagement.
Pourquoi construire ce budget avec Vianova
Vianova est une marketplace de l'immobilier neuf en France. Notre accompagnement est gratuit pour l'acquéreur : les honoraires sont payés par le promoteur. Vous avez un conseiller unique, du premier appel à la remise des clés, qui prépare une sélection de programmes adaptée à votre budget, sans algorithme et sans pression commerciale. Il vérifie avec vous, commune par commune, les dispositifs applicables. Pour démarrer, la carte des programmes neufs permet de repérer les secteurs qui correspondent à votre projet, et la page Île-de-France offre une vue d'ensemble de la région où se concentrent nos programmes.
Conclusion : un budget complet, c'est un achat sans surprise
Le prix du logement est un chiffre. Le budget d'un premier achat, lui, est une démarche : on part du loyer, on corrige par les charges de la propriété, on ajoute les frais ponctuels, on regarde le calendrier de la VEFA et on vérifie les aides. Faites-le une fois, posément, et vous saurez exactement ce que vous pouvez viser. Pour lancer le calcul à partir de votre situation, estimez en dix secondes ce que votre loyer pourrait financer, puis discutez du résultat avec votre conseiller Vianova.
FAQ : vos questions sur le budget d'un premier achat dans le neuf
Quels frais prévoir en plus du prix d'un logement neuf ?
Les frais de notaire, la garantie du prêt, les frais de dossier, l'assurance emprunteur, les intérêts intercalaires, le déménagement, l'équipement, l'assurance du logement et, ensuite, les charges de copropriété et la taxe foncière.
Combien représentent les frais de notaire dans le neuf ?
Nous retenons une estimation de 2,5 % du prix, ce qui est sensiblement inférieur à l'ancien.
Qu'est-ce que les intérêts intercalaires ?
Ce sont les intérêts payés sur les sommes déjà débloquées pendant la construction, avant le début du remboursement complet du capital.
Dois-je continuer à payer mon loyer pendant le chantier ?
Oui, tant que vous n'avez pas reçu les clés et que votre bail n'est pas terminé. Alignez votre préavis avec la date de livraison prévue.
Quel apport faut-il pour un premier achat dans le neuf ?
Il n'y a pas de seuil universel. Beaucoup de banques souhaitent que l'apport couvre au moins les frais annexes ; notre exemple retient 10 % du prix.
Le prêt à taux zéro est-il ouvert à tous ?
Il est ouvert dans toutes les zones depuis avril 2025 pour le neuf en résidence principale, sous conditions de ressources et de composition du foyer.
La TVA réduite s'applique-t-elle à tous les programmes ?
Non. Elle dépend de conditions de zone, de ressources et d'usage, et se vérifie programme par programme.
Que se passe-t-il si la livraison prend du retard ?
Votre contrat de réservation et votre contrat de vente prévoient un délai de livraison. Parlez-en à votre conseiller et relisez les clauses applicables.
Quand paie-t-on les appels de fonds ?
Au fil du chantier : jusqu'à 35 % à l'achèvement des fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement, le solde à la remise du logement.
Puis-je changer d'assurance emprunteur ?
Oui, la délégation d'assurance est possible. Comparez les garanties et le coût total, pas seulement le taux.
La taxe foncière est-elle due tout de suite ?
En principe non : un logement neuf bénéficie d'une exonération de deux ans à compter du 1er janvier suivant son achèvement, mais la déclaration doit être faite dans les délais.
Quelles garanties après la livraison ?
La garantie de parfait achèvement (un an), la garantie biennale (deux ans) et la garantie décennale (dix ans).
Puis-je acheter avec un seul salaire ?
C'est possible selon vos revenus, votre apport et votre stabilité professionnelle. Votre conseiller construit le budget avec vous.
Combien de temps dure un achat en VEFA ?
Entre la réservation et la remise des clés, il faut compter une période qui dépend du programme et de l'avancement du chantier, indiquée dans le contrat.
Comment commencer concrètement ?
Partez de votre loyer actuel, calculez la mensualité cible, listez les dépenses hors prix, puis demandez à un conseiller de vous présenter une sélection de programmes.